
El 13 de mayo, el Consejo Mexicano de Normas de Información Financiera y de Sostenibilidad (CINIF) promulgó las nuevas Normas de Información de Sostenibilidad, vigentes a partir del 1 de enero del 2025.
Pero, si tienes dudas de qué se tratan, a quién aplican y qué utilidad tienen, acá te lo vamos a contar todo.

Actualmente, inversionistas, acreedores financieros y la cadena de valor, cada vez más, prefieren invertir, financiar y generar acuerdos comerciales con empresas comprometidas con el cuidado medioambiental, con las mejores prácticas en material social y recursos humanos, y con una gobernanza que cuente con políticas responsables dentro de la misma entidad y hacia fuera.
Es por ello que estos stakeholders requieren mayor información que también sea confiable y clara, para saber cómo están contribuyendo las empresas hacia la sostenibilidad.
Normas de Información de Sostenibilidad
Es por ello que en mayo del 2022, la Asamblea de Asociados decidió ampliar el mandato del CINIF para complementar las NIF con la emisión de las Normas de Información de Sostenibilidad (NIS).
Las Normas de Información de Sostenibilidad impulsan la evolución del informe empresarial hacia una mirada holística que no solo incluya estados financieros, sino también información de sostenibilidad que garantice la continuidad del negocio.
Objetivos de las NIS
Los objetivos fundamentales detrás de esta transformación regulatoria son claros y estratégicos, buscando fortalecer el ecosistema financiero y corporativo del país:
- Mejorar la transparencia y comparabilidad: Fomentar la divulgación de información ASG estandarizada, confiable y comparable que permita a los inversionistas y otros usuarios tomar decisiones informadas.
- Fortalecer la gestión de riesgos: Impulsar un entendimiento más profundo sobre cómo las empresas gestionan los riesgos climáticos y de sostenibilidad, que cada vez más tienen implicaciones financieras directas.
- Fomentar la inversión responsable: Orientar los flujos de capital hacia proyectos e inversiones que promuevan el desarrollo económico sostenible, la justicia social y ambiental, y estrategias de largo plazo.
- Posicionar a México como un referente regional: Alinear los requerimientos de reporte de las empresas mexicanas con los estándares globales, consolidando al país como un líder en la región en materia de reportes ASG.
Estos objetivos se materializan a través de los mandatos específicos emitidos por la CNBV para las empresas que cotizan en bolsa, los cuales detallamos a continuación.
¿Cómo promover este enfoque?
El CINIF ha establecido una estrategia que consiste en dos etapas, las que te mostramos en la siguiente imagen.

Como podrás darte cuenta, estas normas están directamente relacionadas con las NIIF de la IFRS, de las cuales ya hemos hablado en artículos anteriores.
¿Cómo se alinean las entidades?
Las entidades que deben y pueden alinearse a las Normas de Información de Sostenibilidad son:
- Entidades de interés público (EIP): aquellas que tienen la obligación de rendir cuentas al público.
Las entidades que no son de interés público (ENIP): no obligadas, pero deberán incluir la información de sostenibilidad de manera parcial o total cuando así lo requieran los usuarios de su información financiera o cuando la misma entidad lo considere relevante. Este rubro incluye a las pymes, ya que las normas están pensadas para que, de manera sencilla, puedan adoptarlas.
Existen dos grupos de usuarios de la información de sostenibilidad de una entidad:
- Usuarios primarios: son personas o entidades interesadas en una entidad porque son sus proveedores o podrían serlo, son inversionistas o acreedores financieros. Estos usuarios tienen el riesgos de no poder recuperar su inversión o recursos ejercidos.
- Otros usuarios: son personas y entidades que están interesadas en una entidad de manera diferente a los anteriores, pueden ser clientes, proveedores, forman parte de la cadena de valor, trabajadores, autoridades, patrocinadores, etc., los cuales no esperan recuperar un beneficio económico alguno.
¿Cuándo entran en vigencia las NIS?
En cuanto a la vigencia, las disposiciones contenidas en las Normas de Información de Sostenibilidad entran en vigor para los ejercicios que se inicien a partir del 1 de enero del 2025, como lo mencioné al inicio, por lo que es relevante que a esa fecha la entidad ya debe de entender en su totalidad las normas y esté preparada para rendir la información.
La buena noticia es que estás muy a tiempo de asesorarte y saber cómo incorporarlas a tu empresa, propiciando una transición armoniosa y eficaz.
El Mandato de la CNBV para emisoras de valores: adopción de estándares internacionales
La resolución de la Comisión Nacional Bancaria y de Valores (CNBV), publicada el 28 de enero de 2025, representa un paso decisivo hacia la homologación global de los reportes corporativos. Al modificar la «Circular Única de Emisoras», la CNBV obliga a las empresas listadas en la Bolsa Mexicana de Valores (BMV) y la Bolsa Institucional de Valores (BIVA) a adoptar los estándares internacionales IFRS S1 y S2, emitidos por el International Sustainability Standards Board (ISSB). Esta medida transforma la divulgación de sostenibilidad de una práctica voluntaria a una obligación regulatoria rigurosa y estandarizada.
Las obligaciones clave para las emisoras de valores son las siguientes:
- Reporte Anual de Sostenibilidad: Las emisoras deberán preparar y publicar un reporte anual independiente que incluya información detallada sobre cómo abordan los riesgos y oportunidades relacionados con la sostenibilidad, alineando su proceso de reporte corporativo con las expectativas de inversionistas nacionales e internacionales.
- Alineación con Estándares IFRS: El reporte debe alinearse con las Normas Internacionales de Revelaciones de Sostenibilidad IFRS S1 (Requerimientos Generales para la Información a Revelar sobre Sostenibilidad relacionada con la Información Financiera) e IFRS S2 (Información a Revelar relacionada con el Clima).
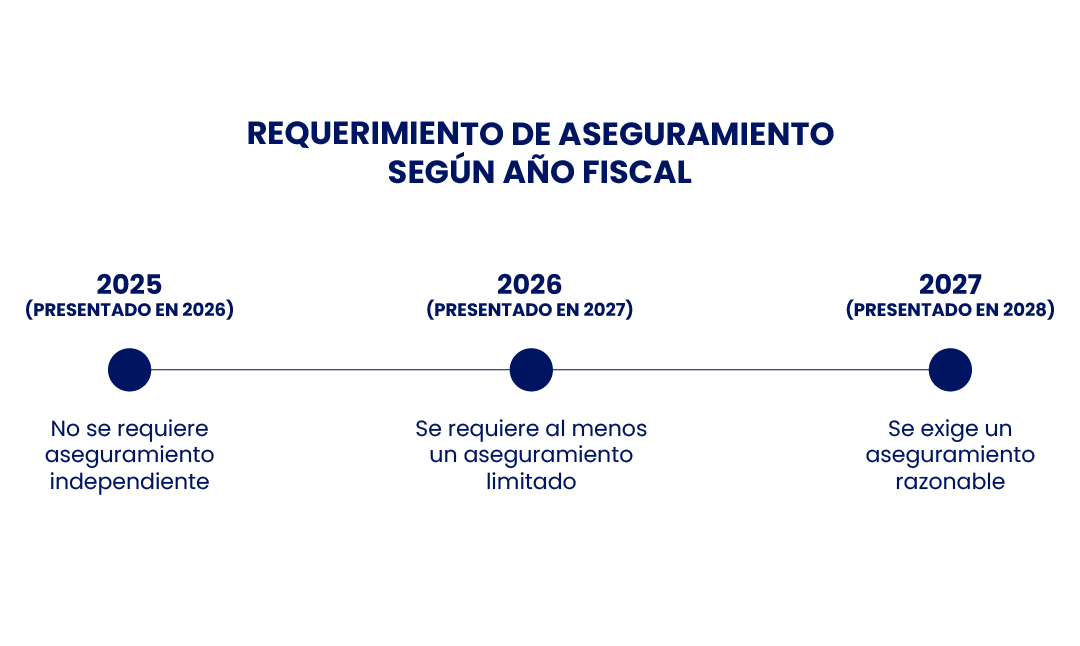
Cronograma de Aseguramiento Externo: Para garantizar la fiabilidad de la información reportada, la CNBV ha establecido un cronograma de implementación escalonado que exige una verificación externa por parte de auditores independientes, permitiendo a las empresas desarrollar progresivamente las capacidades necesarias.
Las Normas de Información de Sostenibilidad (NIS) del CINIF
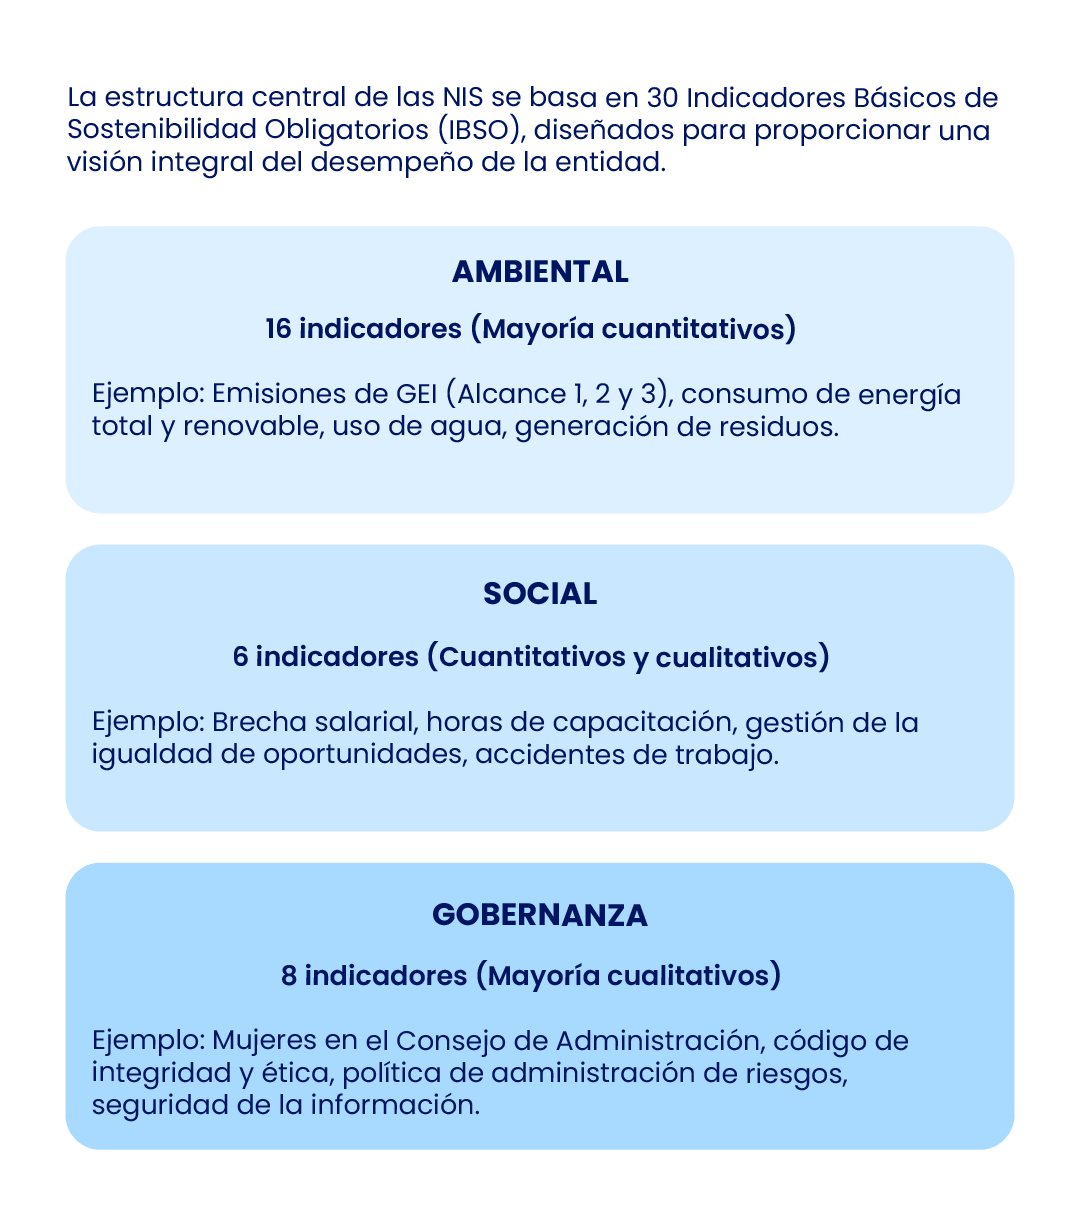
México está implementando un sistema de reporte de sostenibilidad de dos niveles. Por un lado, el mandato de la CNBV establece un estándar riguroso y alineado globalmente para las emisoras públicas. Complementando esto, las Normas de Información de Sostenibilidad (NIS), emitidas por el Consejo Mexicano de Normas de Información Financiera y de Sostenibilidad (CINIF), crean una base universal y obligatoria para todas las entidades que preparan sus estados financieros bajo las Normas de Información Financiera (NIF) a partir del 1 de enero de 2025. Este segundo nivel extiende la obligación de reportar sobre sostenibilidad mucho más allá de las empresas que cotizan en bolsa.
Hoja de ruta para la adaptación estratégica de las NIS
La urgencia de actuar es innegable. La implementación de estos nuevos estándares de sostenibilidad no es una simple tarea contable; requiere una transformación estructural en la forma en que se recopila, verifica y gestiona la información ASG. Esperar hasta el último momento no es una opción viable. La siguiente hoja de ruta presenta una guía de pasos accionables diseñada para que la alta dirección lidere esta transición de manera eficaz y estratégica.
- Realizar un Análisis de Materialidad: El primer paso es identificar los impactos, riesgos y oportunidades ASG más relevantes. Este análisis debe adoptar una perspectiva de «doble materialidad» para satisfacer tanto la visión centrada en el impacto de GRI como el enfoque de riesgo financiero de los estándares ISSB requeridos por la CNBV.
- Evaluar la Madurez y Definir el Nivel de Ambición: Es crucial realizar un diagnóstico honesto para entender la situación actual de la empresa en materia de gestión de sostenibilidad. Esto permite identificar fortalezas y áreas de oportunidad, comparar el desempeño con pares de la industria y definir metas claras y realistas.
- Integrar la Sostenibilidad en la Estrategia Corporativa: Con base en los resultados del análisis de materialidad, se deben definir los pilares de la estrategia ASG. Estos pilares deben estar directamente vinculados a los aspectos que crean valor a largo plazo, representan una ventaja competitiva y permiten mitigar los riesgos prioritarios para el negocio.
- Establecer Metas y KPIs Medibles: La estrategia debe traducirse en metas concretas y medibles. Esto incluye definir objetivos claros, como la reducción de emisiones de GEI o la adopción de prácticas de economía circular, y asociarlos con indicadores clave de desempeño (KPIs) para monitorear el progreso.
- Desarrollar Procesos y Controles Internos: Es indispensable implementar políticas, controles y sistemas para la recolección sistemática de información ASG. Estos procesos deben generar datos auditables y de grado de inversión, ya que la CNBV exige un requisito progresivo de aseguramiento externo que culminará en un nivel de «aseguramiento razonable» para 2028.
- Capacitar al Equipo y Comunicar el Progreso: La transición requiere nuevas competencias. Es fundamental capacitar a los equipos contables, financieros y operativos sobre sus nuevas obligaciones. Asimismo, se debe establecer un sistema de monitoreo periódico del progreso hacia las metas, lo que permitirá revisar y actualizar la estrategia de manera continua.
En el nuevo paradigma mexicano, la divulgación de sostenibilidad deja de ser un anexo para convertirse en el prólogo de la historia de creación de valor de la empresa. Liderar esta transición no es una obligación, es la definición de la resiliencia y la competitividad en la próxima década.
Preguntas frecuentes sobre las NIS en México
¿Qué son las Normas de Información de Sostenibilidad en México?
Las NIS son normas emitidas por el CINIF para establecer las bases de preparación y divulgación de información de sostenibilidad de las entidades en México. La NIS A-1 establece su marco conceptual y la NIS B-1 los Indicadores Básicos de Sostenibilidad.
¿Desde cuándo están vigentes las NIS?
Las primeras Normas de Información de Sostenibilidad mexicanas entraron en vigor para ejercicios iniciados a partir del 1 de enero de 2025.
¿Qué debe hacer una empresa después de su primer reporte NIS?
Debe revisar la completitud y calidad de la información reportada, fortalecer controles y trazabilidad de datos, identificar indicadores pendientes y mejorar la comparabilidad entre periodos. El objetivo es avanzar desde el cumplimiento inicial hacia un proceso de reportabilidad más robusto.
¿Cómo saber qué tan preparada está mi empresa frente a las NIS?
Un diagnóstico permite revisar los indicadores disponibles, las brechas de información, los responsables internos, la trazabilidad de los datos y el grado de integración de la sostenibilidad en los procesos de gestión.
¿Proyecta Impacto puede apoyar a una empresa en la implementación de las NIS?
Sí. Proyecta Impacto acompaña a empresas en México en sus procesos de sostenibilidad y reportabilidad, desde el diagnóstico de brechas y levantamiento de información hasta la preparación y fortalecimiento de sus procesos de reporte.






Su kaçağı tespiti Üsküdar Profesyonel Üsküdar su kaçağı tespiti ekibimiz, akustik dinleme cihazlarıyla kırmadan su sızıntılarını bulur ve tamir eder. https://deutschekleidung.com/read-blog/15475
great articlebandar togel Terpercaya
Üsküdar su tesisat ustası Üsküdar’da su kaçağı tespiti ve tamir hizmetimizle evinizdeki tüm su sızıntılarına kesin çözüm sunuyoruz. 7/24 hizmet! https://www.benedeek.com/blogs/108875/%C3%9Csk%C3%BCdar-Su-Ka%C3%A7a%C4%9F%C4%B1-Tespiti
bokep memek bau scam
great articlemonperatoto Terpercaya
«This post has helped me solve my issue, thanks a ton!»
great articlemonperatoto Terpercaya
bokep jembut kuda scam
great articlebandar togel resmi Terpercaya
«This is exactly what I was looking for, thank you!»
Blue Techker Pretty! This has been a really wonderful post. Many thanks for providing these details.
Jangan meragukannya, dapakat segera disini Borak Asli
selamat datang di bandar togel terbaik, toto togel resmi dan terpercaya
https://images.google.co.uk/url?q=https://yukselenakademi.com/kurs/detay/emlakcilik-belgesi-seviye-5
Magnificent beat I would like to apprentice while you amend your site how can i subscribe for a blog web site The account helped me a acceptable deal I had been a little bit acquainted of this your broadcast offered bright clear idea
thank you nice job.nursingres
thank you nice job.clinicalmedicaljournal
thank you nice job.journalinsight
thank you nice job.nursingres
thank you nice job.escientificjournals
thank you nice job.healthcareinsights
thank you nice job.clinicalmedicaljournal
thank you nice job.peerreviewedjournal
thank you nice job.esciencejournal
thank you nice job.enursingcare
thank you nice job.licorneargent
experience and quality thank you.leragazzedifirenze
experience and quality thank you.monicavignoliniluxury
thank you nice job.menuiseriemorlighem
experience and quality thank you.maisonpearly
experience and quality thank you.potatura-abbattimento-piante
experience and quality thank you.prato-pronto-effetto
thank you nice job.mysantaria
thank you nice job.pizzamaison
thank you nice job.puurklant
experience and quality thank you.francobianchi
thank you nice job.probat-tunisie
thank you nice job.gtech
thank you nice job.cliniquemtarhemodialyse
thank you nice job.mgstunisie
thank you nice job.epsl-tunisie
thank you nice job.okba-medicaments
thank you nice job.catt
thank you nice job.biocontrol
thank you nice job.safi-ingenierie
thank you nice job.thebestoflasvegas
thank you nice job.thebestofphiladelphia
thank you nice job.thebestofwichita
experience and quality thank you.resan
experience and quality thank you.roger-jensen
experience and quality thank you.sk-veilag
thank you nice job.bellmoreglass
thank you nice job.boatfindertransport
experience and quality thank you.stubbanvel
experience and quality thank you.suldalrenovasjon
thank you nice job.bogatylaw
thank you nice job.americanmufflerautorepair
thank you nice job.apsbox
experience and quality thank you.tela
experience and quality thank you.sj-transport
experience and quality thank you.tkbl
thank you nice job.arditomason
thank you nice job.arbemachine
thank you nice job.aquavaria
thank you nice job.ash-grove
experience and quality thank you.storen-servicesenter
experience and quality thank you.trepro
thank you nice job.autoproautomotiveservice
thank you nice job.balcosupply
thank you nice job.bayshorepaper
thank you nice job.bugbustersofli
thank you nice job.calabriapizza
thank you nice job.campye
thank you nice job.bsyd
experience and quality thank you.fcdf-ye
experience and quality thank you.bwnivelles
thank you nice job.catchasilverstar
thank you nice job.casaconcreteinc
thank you nice job.cavalierifuel
thank you nice job.centralwindowcleaning
thank you nice job.chateaulamercatering
thank you nice job.centuryhardware
thank you nice job.chathambrass
thank you nice job.christiannursingregistry
thank you nice job.chinafinewines
thank you nice job.ckperformance
thank you nice job.amer-equip
thank you nice job.cemcorpny
experience and quality thank you.mnemos
experience and quality thank you.viltkam
thank you nice job.unitysurfacing
thank you nice job.sigmaweb
thank you nice job.touchofclasscollision
thank you nice job.uniquemasonrycorp
thank you nice job.unitycreations
thank you nice job.whpdc
KOSTENLOS! HD-Pornos jetzt ansehen! Beste Amateur- und MILF-Videos hier!
Ücretsiz porno indir
Im obliged for the blog post.Much thanks again. Much obliged.
Im thankful for the post.Really looking forward to read more.